Où acheter dans le Grand Montréal: portrait comparé de six secteurs en 2026

« Est-ce que c’est un bon secteur? » C’est probablement la question qu’on me pose le plus souvent. Ma réponse est toujours la même: bon pour qui, et pour faire quoi?

Un jeune couple qui travaille au centre-ville, une famille qui cherche un terrain et une cour, un investisseur qui vise le rendement locatif: ces trois profils n’ont pas le même « bon secteur ». Ce qu’on peut faire, par contre, c’est mettre les chiffres côte à côte et laisser chacun tirer ses conclusions.

Voici le portrait de six secteurs du Grand Montréal à partir des données de juillet 2026 de l’APCIQ, tirées du système Centris.

1. L’île de Montréal: le plus cher, mais le plus résilient

Prix médian d’une unifamiliale en juillet 2026: 817 500 $, en hausse de 7 % sur un an. C’est de loin la plus forte appréciation parmi les grands secteurs, et c’est aussi le prix le plus élevé.

La copropriété s’y négociait à 480 000 $, en hausse de 2 %. Le plex atteignait 910 000 $, en hausse de 9 %.

C’est aussi le secteur où le volume a le plus reculé: 1 198 ventes en juillet contre 1 422 un an plus tôt, une baisse de 16 %. Le marché du condo y est particulièrement lent, avec 582 ventes (en recul de 22 %) et un délai de vente moyen de 60 jours, le plus long des six secteurs.

Pour qui: ceux qui veulent la proximité, les services, le transport collectif et une valeur de revente historiquement solide. Les acheteurs de condo sur l’île sont en excellente position de négociation en ce moment.

2. La Rive-Sud de Montréal: l’équilibre

Prix médian d’une unifamiliale: 643 000 $, en hausse de 2 %. La copropriété s’établissait à 410 650 $, en hausse de 3 %, et le plex à 810 000 $, en hausse de 14 %.

Avec 747 ventes en juillet, en recul de seulement 4 %, la Rive-Sud est l’un des secteurs qui a le mieux maintenu son activité. L’unifamiliale s’y vendait en 34 jours en moyenne, l’un des délais les plus courts.

À noter: l’inventaire de copropriétés y a explosé, avec une hausse de 39 % des inscriptions en vigueur et un délai de vente qui passe de 34 à 49 jours.

Pour qui: les familles qui veulent de l’espace sans s’éloigner du centre, et les acheteurs qui cherchent un marché prévisible avec des transactions qui se concluent rapidement.

3. Laval: le volume stable

Prix médian d’une unifamiliale: 615 625 $, en hausse de 3 %. La copropriété se situait à 435 000 $, en hausse de 2 %.

Laval affiche une caractéristique remarquable: 200 ventes d’unifamiliales en juillet 2026, contre 201 en juillet 2025. Une stabilité quasi parfaite dans un marché en recul partout ailleurs. Et surtout, le délai de vente moyen y est tombé à 27 jours, six jours de moins que l’an dernier. C’est le marché le plus rapide des six secteurs.

Le condo, par contre, y ralentit nettement: 83 ventes contre 112 un an plus tôt, un recul de 26 %.

Pour qui: les acheteurs d’unifamiliales pressés ou qui détestent l’incertitude. Quand une bonne propriété sort à Laval, elle part vite. Préparation du financement obligatoire.

4. La Rive-Nord de Montréal: la meilleure appréciation hors de l’île

Prix médian d’une unifamiliale: 605 000 $, en hausse de 7 %, à égalité avec l’île de Montréal pour la plus forte progression du groupe.

Le volume s’est maintenu: 607 ventes d’unifamiliales contre 608 un an plus tôt. Le délai de vente moyen était de 36 jours. Les inscriptions en vigueur ont toutefois grimpé de 27 %, ce qui donne du choix aux acheteurs.

Deux segments à surveiller. La copropriété est le seul segment des six secteurs à avoir reculé en prix, à 366 000 $, une baisse de 2 %, avec une hausse de 47 % de l’inventaire. Le plex y a chuté en volume, avec 43 ventes contre 66 un an plus tôt, un recul de 35 %.

Pour qui: les acheteurs d’unifamiliales qui cherchent le meilleur rapport prix-appréciation. Les acheteurs de condos y trouvent actuellement les meilleures aubaines du Grand Montréal.

5. Vaudreuil-Soulanges: le marché qui souffle

Prix médian d’une unifamiliale: 640 000 $, essentiellement inchangé par rapport à juillet 2025. La copropriété se situait à 393 000 $, en hausse de 5 %.

C’est le secteur où le ralentissement est le plus visible: 163 ventes résidentielles au total en juillet, contre 199 un an plus tôt, un recul de 18 %. Le volume des ventes a chuté de 19 %. Le délai de vente d’une copropriété y atteignait 62 jours.

Pour qui: les acheteurs patients qui privilégient l’espace et la tranquillité, et qui sont prêts à négocier fermement. C’est le secteur où le rapport de force penche le plus nettement du côté de l’acheteur. À l’inverse, si vous vendez à Vaudreuil-Soulanges cet automne, le prix de départ sera déterminant.

6. Saint-Jean-sur-Richelieu: le rattrapage

Prix médian d’une unifamiliale: 595 000 $, en hausse de 11 %, la plus forte progression des six secteurs pour ce type de propriété.

Attention toutefois à l’interprétation. Avec seulement 63 ventes d’unifamiliales en juillet, contre 81 l’an dernier, le volume est faible et les prix médians peuvent varier fortement d’un mois à l’autre selon la composition des propriétés vendues. Le délai de vente s’est aussi allongé, passant de 37 à 51 jours.

Pour qui: les acheteurs qui acceptent un temps de déplacement plus long en échange d’un coût d’entrée plus bas. Regardez les tendances sur six à douze mois plutôt que sur un seul relevé mensuel.

Le tableau d’ensemble

Prix médians d’une unifamiliale, juillet 2026, avec la variation sur un an:

  • Île de Montréal: 817 500 $ (+7 %)
  • Rive-Sud de Montréal: 643 000 $ (+2 %)
  • Vaudreuil-Soulanges: 640 000 $ (0 %)
  • Laval: 615 625 $ (+3 %)
  • Rive-Nord de Montréal: 605 000 $ (+7 %)
  • Saint-Jean-sur-Richelieu: 595 000 $ (+11 %)

Plus de 220 000 $ séparent le secteur le plus cher du moins cher. C’est à peu près le prix d’une copropriété complète sur la Rive-Nord. La question n’est donc pas seulement « quel secteur », mais « qu’est-ce que je suis prêt à échanger contre cette différence »: temps de transport, services, taille du terrain, potentiel de revente.

Ce que les chiffres ne vous diront jamais

Un prix médian de secteur regroupe des dizaines de quartiers très différents. À l’intérieur d’un même arrondissement, deux rues à cinq minutes de marche l’une de l’autre peuvent afficher des écarts de valeur de 20 % ou plus.

Avant d’arrêter votre choix, vérifiez toujours les éléments qui ne figurent dans aucun tableau:

  • Les écoles du secteur et leur bassin de desserte, un facteur qui influence directement la valeur de revente
  • L’accès réel au transport collectif, mesuré à votre heure de déplacement, pas en théorie
  • Les projets de développement ou de réglementation municipale en cours
  • Le bruit: autoroute, voie ferrée, corridor aérien
  • Le compte de taxes municipales et scolaires, qui varie énormément d’une ville à l’autre pour une propriété de même valeur

Mon conseil après 25 ans: allez marcher dans le quartier un mardi à 8 h et un samedi à 10 h. Vous apprendrez en une heure ce qu’aucune statistique ne vous dira.

Trouvons votre secteur

Si vous hésitez entre deux ou trois secteurs du Grand Montréal, écrivez-moi à charles@charlesperreault.com. Je vous préparerai un portrait détaillé des quartiers précis qui vous intéressent, avec les comparables récents et les éléments à surveiller.


Charles Perreault
Courtier immobilier, RE/MAX du Cartier
Mont-Royal, Québec
25 ans d’expertise | 2000+ transactions

Sources et références

Acheter cet automne: comment bâtir un dossier de financement solide en 2026

Dans un marché où l’inventaire augmente et où les acheteurs ont enfin le temps de réfléchir, on pourrait croire que la pression est retombée. Elle a simplement changé de place. Elle n’est plus dans la course à la surenchère, elle est dans le dossier de financement. Un acheteur bien préparé ne se contente pas de faire une meilleure offre, il fait une offre que le vendeur croit.

Voici, étape par étape, comment bâtir ce dossier avant même de visiter votre première propriété.

Étape 1: la préapprobation, pas la préqualification

Ces deux mots se ressemblent, mais ils ne valent pas la même chose. Une préqualification est une estimation rapide basée sur ce que vous déclarez. Une préapprobation implique que le prêteur a vu vos documents: preuves de revenus, avis de cotisation, relevés bancaires, dettes en cours.

La préapprobation vous garantit aussi un taux pour une période donnée, souvent jusqu’à 120 jours. Si les taux montent pendant votre magasinage, vous conservez le taux garanti. S’ils baissent, vous profitez du nouveau taux. C’est une protection à sens unique en votre faveur, et elle ne coûte rien.

Un dernier point, souvent oublié: la préapprobation n’est pas une garantie de financement. Le prêteur évalue ensuite la propriété elle-même. C’est pourquoi la condition de financement dans une promesse d’achat demeure pertinente, même si vous êtes préapprouvé.

Étape 2: comprendre la simulation de crise du BSIF

C’est la règle que la plupart des acheteurs découvrent trop tard. Le Bureau du surintendant des institutions financières (BSIF) impose aux prêteurs sous réglementation fédérale de vérifier que vous pourriez encore payer votre hypothèque si les taux montaient.

Concrètement, vous devez vous qualifier au plus élevé des deux montants suivants: 5,25 %, ou votre taux contractuel majoré de 2 points de pourcentage. Comme les meilleurs taux du marché se situent aujourd’hui au-dessus de 5,25 % une fois qu’on y ajoute 2 %, c’est presque toujours la seconde formule qui s’applique.

Un exemple simple: si votre prêteur vous offre un taux fixe de 4,10 %, votre capacité d’emprunt sera calculée comme si vous payiez 6,10 %. La différence sur le montant que vous pouvez emprunter est loin d’être marginale.

En revanche, bonne nouvelle pour ceux qui renouvellent: le BSIF a retiré l’exigence de simulation de crise pour les emprunteurs qui changent de prêteur au renouvellement d’un prêt non assuré, à condition qu’il s’agisse d’un transfert direct, sans modification du montant du prêt ni de la période d’amortissement. Cette mesure vous permet enfin de magasiner votre renouvellement sans être pénalisé.

Étape 3: fixe ou variable, la vraie question

En cette rentrée 2026, l’écart entre les deux options est réel. Selon les comparateurs de taux comme Ratehub, les meilleurs taux fixes de 5 ans assurés gravitaient autour de 4 % en août 2026, tandis que les meilleurs taux variables de 5 ans se situaient plutôt autour de 3,4 % à 3,5 %. Le taux préférentiel des institutions demeurait à 4,45 %, en lien avec le taux directeur de 2,25 % maintenu par la Banque du Canada le 15 juillet 2026. Vérifiez les taux du jour avant de prendre votre décision.

Le variable est donc moins cher aujourd’hui. Mais moins cher aujourd’hui ne veut pas dire moins cher sur cinq ans. Voici la façon honnête de trancher:

  • Choisissez le fixe si votre budget est serré, si une hausse de paiement de quelques centaines de dollars par mois vous empêcherait de dormir, ou si vous achetez votre première propriété et que vous n’avez pas encore de coussin financier.
  • Considérez le variable si vous avez une marge de manœuvre réelle dans votre budget, si votre horizon de détention est court, ou si vous anticipez de rembourser une partie importante du capital rapidement. La pénalité de remboursement anticipé sur un variable est généralement bien inférieure à celle d’un fixe.

Notez que les taux fixes suivent les rendements obligataires du gouvernement du Canada, pas directement le taux directeur. C’est pourquoi une pause de la Banque du Canada ne se traduit pas automatiquement par une baisse des taux fixes.

Étape 4: la mise de fonds et les règles qui s’y rattachent

Les mises de fonds minimales au Canada fonctionnent par paliers:

  • 5 % sur la première tranche de 500 000 $
  • 10 % sur la portion entre 500 000 $ et 1 499 999 $
  • 20 % minimum dès 1 500 000 $, puisque l’assurance prêt hypothécaire n’est pas offerte à ce niveau de prix

Sur une propriété de 650 000 $, soit le prix médian d’une unifamiliale dans la RMR de Montréal en juillet 2026 selon l’APCIQ, la mise de fonds minimale s’établit à 40 000 $. Sous 20 %, l’assurance prêt hypothécaire devient obligatoire et sa prime s’ajoute au montant emprunté.

L’amortissement standard pour un prêt assuré est de 25 ans, mais une période de 30 ans est possible pour les acheteurs d’une première propriété et pour l’achat d’une construction neuve. Cette flexibilité réduit le paiement mensuel, au prix d’intérêts totaux plus élevés sur la durée.

Étape 5: utiliser le CELIAPP et le RAP intelligemment

Deux outils existent pour les acheteurs d’une première propriété, et ils se combinent.

Le CELIAPP permet de cotiser jusqu’à 8 000 $ par année, pour un plafond à vie de 40 000 $. Les cotisations sont déductibles et les retraits admissibles sont libres d’impôt, sans obligation de remboursement.

Le Régime d’accession à la propriété (RAP) permet de retirer jusqu’à 60 000 $ de votre REER sans impôt, un plafond haussé de 35 000 $ à 60 000 $ pour les retraits effectués après le 16 avril 2024. Le remboursement s’étale sur 15 ans et débute la deuxième année suivant le retrait.

Pour un couple admissible, la combinaison des deux représente un potentiel considérable. La logique habituelle consiste à puiser d’abord dans le CELIAPP, puisqu’il n’exige aucun remboursement, puis à compléter avec le RAP au besoin. Validez toujours votre situation avec votre fiscaliste ou votre conseiller financier.

Étape 6: budgéter les coûts que personne ne mentionne

La mise de fonds n’est pas le seul montant à prévoir. Ajoutez à votre budget:

  • Les droits de mutation immobilière, la fameuse taxe de bienvenue, dont le calcul varie selon la municipalité. Vérifiez la grille de la ville où vous achetez.
  • Les honoraires du notaire, obligatoires au Québec pour l’acte de vente et l’acte hypothécaire.
  • L’inspection préachat, un investissement qui vous évite parfois des dizaines de milliers de dollars de surprises.
  • L’ajustement des taxes municipales et scolaires payées d’avance par le vendeur.
  • Le déménagement, les assurances et un coussin pour les premières réparations.

Étape 7: profiter du contexte actuel

En juillet 2026, les inscriptions en vigueur dans la RMR de Montréal ont augmenté de 17 % sur un an, atteignant 19 790 propriétés. En copropriété, la hausse est de 20 % et le délai de vente moyen s’est allongé à 55 jours. Ces chiffres vous donnent quelque chose que les acheteurs n’avaient plus depuis longtemps: du temps et un rapport de force plus équilibré.

Servez-vous-en pour visiter plus d’une fois, pour poser vos questions, pour inclure une condition d’inspection en bonne et due forme, et pour négocier autre chose que le prix: la date d’occupation, les inclusions, les réparations à effectuer avant la signature.

Le dossier gagnant en résumé

Une préapprobation écrite en main. Une compréhension claire de ce que la simulation de crise fait à votre capacité d’emprunt. Un choix de terme réfléchi plutôt que subi. Une mise de fonds documentée et disponible. Un budget qui inclut les frais de clôture. Avec ça, vous ne magasinez plus une maison en espérant que ça passe, vous achetez en sachant exactement où vous allez.

Vous préparez un achat dans le Grand Montréal cet automne? Écrivez-moi à charles@charlesperreault.com. On regardera ensemble votre capacité réelle et les secteurs qui correspondent à votre budget.


Charles Perreault
Courtier immobilier, RE/MAX du Cartier
Mont-Royal, Québec
25 ans d’expertise | 2000+ transactions

Sources et références

Acheter en 2026: du financement à l’offre, le guide complet

Depuis quelques mois, le vent tourne légèrement en faveur des acheteurs dans le Grand Montréal. L’offre de propriétés augmente, la pression des surenchères diminue et les taux d’intérêt se sont stabilisés. Cela ne veut pas dire que tout est facile, mais que vous avez plus de marge de manœuvre qu’il y a deux ou trois ans. Voici comment en profiter intelligemment.

1. Connaître votre capacité réelle avant de magasiner

Une préapprobation hypothécaire n’est pas un détail administratif, c’est votre carte d’entrée. Elle vous donne un budget réaliste et vous positionne comme un acheteur sérieux aux yeux d’un vendeur.

Rappelez-vous que votre prêteur appliquera la simulation de crise du BSIF. Vous devez vous qualifier au taux le plus élevé entre le taux de votre contrat plus deux points de pourcentage, ou 5,25 %. Ce test vous évite de vous surendetter, mais il réduit aussi votre capacité d’emprunt par rapport à ce que vous pourriez croire. Mieux vaut connaître ce chiffre avant de tomber en amour avec une propriété.

2. Fixe ou variable: le paradoxe de l’été 2026

C’est la question qu’on me pose le plus souvent. Commençons par le contexte.

Le 15 juillet 2026, la Banque du Canada a maintenu son taux directeur à 2,25 %. Ce taux influence directement le taux préférentiel des prêteurs, qui se situe autour de 4,45 %, et donc les taux variables. La prochaine annonce est prévue le 2 septembre 2026.

Fait inhabituel cet été: le taux variable est plus avantageux que plusieurs taux fixes. Selon RateHub, le meilleur taux variable sur cinq ans se situait autour de 3,45 %, alors que le meilleur taux fixe sur cinq ans oscillait près de 3,94 % au Canada, et autour de 3,99 % au Québec. Plusieurs prêteurs ont même ramené leurs taux fixes au-dessus de 4 %, sous l’effet de la remontée des rendements obligataires liée aux risques d’inflation persistants et à l’incertitude économique.

Traduction: le marché obligataire, qui détermine les taux fixes, reste nerveux, tandis que le taux variable bénéficie d’un taux directeur stable et relativement bas.

Le fixe, c’est la prévisibilité. Votre paiement est verrouillé pour toute la durée du terme, peu importe ce que fait la Banque du Canada. Pour un premier acheteur ou pour un budget serré qui ne tolère aucune surprise, cette sérénité vaut souvent la légère prime.

Le variable suit le taux directeur. Si les taux baissent, vous en profitez immédiatement; s’ils montent, votre coût augmente. C’est un choix qui convient à ceux qui ont un coussin financier et une tolérance au risque.

Un rappel important: le meilleur taux affiché n’est pas toujours le meilleur prêt pour vous. Les conditions de remboursement anticipé, la portabilité et les pénalités comptent autant que le pourcentage. Et comme les taux évoluent, vérifiez les valeurs à jour au moment de votre décision.

3. Prendre le temps que le marché vous redonne

En juin 2026, on comptait 20 894 propriétés à vendre dans la région métropolitaine de Montréal, une hausse de 17 % sur un an et un onzième mois consécutif d’augmentation de l’inventaire. Concrètement, cela signifie plus d’options et moins de décisions prises dans la panique. Visitez, comparez, revenez une deuxième fois. Ce marché récompense la patience.

4. Garder une perspective sur les prix

Ne confondez pas ralentissement des ventes et baisse des prix. Au deuxième trimestre de 2026, le prix médian de la maison unifamiliale dans la région métropolitaine était de 645 000 $, en hausse de 3 % sur un an, et la copropriété de 430 000 $. Sur l’île de Montréal, ces chiffres montent respectivement à 850 000 $ et 495 809 $. Attendre une chute des prix pourrait vous coûter plus cher que d’acheter maintenant.

5. Budgéter au-delà du prix d’achat

Droits de mutation (la fameuse taxe de bienvenue), frais de notaire, inspection, déménagement, ajustements de taxes: ces coûts s’additionnent vite. Prévoyez une réserve pour les premiers mois. Une propriété abordable à l’achat mais lourde à entretenir peut devenir un fardeau. Regardez le coût total de possession, pas seulement la mensualité.

6. Ne jamais sauter l’inspection

Dans un marché plus équilibré, vous n’êtes plus obligé de renoncer à l’inspection pour rendre votre offre concurrentielle. Profitez-en. Une inspection sérieuse peut révéler des problèmes coûteux et vous donner un levier de négociation légitime. C’est une des meilleures protections que vous puissiez vous offrir.

7. Vous faire accompagner

Un courtier acheteur connaît les secteurs, les comparables récents et les pièges d’une promesse d’achat. Son rôle est de défendre vos intérêts, de la première visite jusqu’à la signature chez le notaire. Dans la majorité des cas, ses honoraires sont assumés par le vendeur, ce qui en fait un accompagnement précieux et accessible.

Vous préparez un achat pour cet automne et voulez y voir clair dans votre financement? Écrivez-moi à charles@charlesperreault.com. On établira ensemble une stratégie claire, adaptée à votre budget et à vos objectifs.

Sources et références

Charles Perreault, Courtier Immobilier, RE/MAX du Cartier, Mont-Royal, Québec. 25 ans d’expertise, plus de 2000 transactions.

Acheter une maison à Montréal en 2026 : 7 choses à savoir avant de commencer

Vous pensez acheter une propriété à Montréal ce printemps? C’est une décision importante, et le marché actuel présente des caractéristiques bien particuliers. Avec 25 ans d’expérience et plus de 2 000 transactions à mon actif, voici ce que je recommande à tout acheteur avant de faire le grand saut.

1. Obtenez votre préapprobation hypothécaire avant de visiter

Ce conseil semble évident, mais beaucoup d’acheteurs commencent à visiter des propriétés sans avoir validé leur capacité d’emprunt. En avril 2026, le meilleur taux variable sur 5 ans tourne autour de 3,30 % et le meilleur fixe sur 5 ans autour de 4,04 %. Ces taux influencent directement le montant que vous pouvez emprunter.

En plus, depuis le 15 décembre 2024, le plafond des hypothèques assurées est passé à 1,5 million de dollars, et l’amortissement sur 30 ans est maintenant accessible à tous les primo-acheteurs et à tout acheteur de construction neuve. Ces changements ont modifié votre pouvoir d’achat. Parlons-en concrètement.

2. Comprenez le test de stress hypothécaire

Le BSIF (Bureau du surintendant des institutions financières) exige que votre prêteur valide votre capacité à payer si les taux montaient. Concrètement, vous devez vous qualifier au taux contractuel plus 2 %, ou à 5,25 %, selon le plus élevé des deux. Avec un taux variable actuel de 3,30 %, vous vous qualifiez donc à 5,30 %.

Bonne nouvelle : depuis novembre 2024, si vous renouvelez votre hypothèque et changez de prêteurr sans modifier le montant ni la durée d’amortissement, le test de stress ne s’applique plus. Une règle qui favorise la concurrence et donne plus de flexibilité aux propriétaires existants.

3. Choisissez votre secteur avec rigueur

Montréal est une mosaïque de marchés locaux. Le prix médian d’une maison unifamiliale dans Rosemont-La Petite-Patrie diffère grandement de celui dans LaSalle ou Anjou. Avant de tomber en amour avec un quartier, posez-vous ces questions : Quelle est la proximité du transport en commun? Quelles sont les écoles du secteur? Quel est le potentiel de valorisation à moyen terme?

En mars 2026, le marché montréalais offre davantage d’inventaire dans les copropriétés que l’an dernier. Si vous cherchez une unifamiliale ou un plex, la compétition reste forte et les bons immeubles partent rapidement.

4. Prévoyez les coûts additionnels

Au Québec, plusieurs frais s’ajoutent au prix d’achat et surprennent les primo-acheteurs. Les principaux à anticiper :

  • Les droits de mutation immobilière (la fameuse « taxe de bienvenue »), calculée sur la valeur d’acquisition
  • Les frais de notaire (typiquement entre 1 500 $ et 2 500 $)
  • L’inspection préachat (entre 500 $ et 900 $), une étape que je recommande systématiquement
  • Les frais d’ajustement (taxes municipales, scolaires, charges de copropriété) au moment du transfert
  • Le déménagement et les rénovations éventuelles

En règle générale, prévoyez entre 2 % et 4 % du prix d’achat en frais de clôture, en plus de votre mise de fonds.

5. Ne vous laissez pas emporter par l’émotion

L’achat immobilier est l’une des décisions financières les plus importantes de votre vie. Pourtant, beaucoup d’acheteurs laissent l’émotion prendre le dessus et font des offres au-delà de leur budget, ou sautent des étapes importantes comme l’inspection. J’ai accompagné des centaines de primo-acheteurs et je vois ce schéma se répéter régulièrement.

Un bon courtier vous aide à rester ancré dans la réalité du marché et à prendre des décisions basées sur des faits plutôt que sur l’enthousiasme du moment. C’est exactement ce que je pratique et ce que j’enseigne dans le cadre d’OSE Coaching Immobilier.

6. Lisez attentivement la déclaration du vendeur

Au Québec, le vendeur est obligé de divulguer tout vice connu de la propriété. Cette déclaration est un document légal que l’OACIQ (Organisme d’autoRéglementation du courtage immobilier du Québec) encadre strictement. Lisez-la en détail et n’hésitez pas à poser des questions sur chaque point qui vous semble flou.

Si quelque chose vous préoccupe, une inspection préachat approfondie est votre meilleure protection. Elle peut également servir d’argument de négociation si des problèmes sont détectés.

7. Travaillez avec un courtier qui connaît votre marché cible

Pas tous les courtiers immobiliers se valent. Choisissez quelqu’un qui travaille activement dans le secteur qui vous intéresse, qui suit les données du marché de près, et qui a un bilan de transactions établi. Un courtier bien connecté aura parfois accès à des propriétés avant qu’elles ne soient officiellement listées sur Centris, ce qui peut faire toute la différence dans un marché compétitif.

Mon approche, influence par plus de 25 ans d’expérience à Montréal, est de vous accompagner du début à la fin avec des conseils honnêtes et une stratégie sur mesure. Votre projet mérite mieux qu’une approche générique.

Vous avez un projet d’achat? Contactez-moi à charles@charlesperreault.com pour qu’on en discute sans engagement.

Sources et références


Charles Perreault, Courtier Immobilier | RE/MAX du Cartier, Mont-Royal, Québec | 25 ans d’expertise | 2 000+ transactions

Acheteur immobilier au printemps 2026: le guide complet
Le printemps 2026 marque une excellente période pour faire votre premier achat immobilier ou réinvestir dans le marché montréalais. Après 25 années à accompagner plus de 2000 familles dans leurs projets immobiliers, je sais que l’achat d’une propriété est l’une des décisions les plus importantes de votre vie. Ce guide complet vous présentera chaque étape du processus, des finances initiales jusqu’à la signature chez le notaire.
Étape 1: Établir votre budget et obtenir une pré-approbation

Avant de commencer vos visites, il est crucial de connaître exactement votre capacité d’emprunt. Contactez votre institution financière pour obtenir une pré-approbation hypothécaire. En avril 2026, les taux fixes sur 5 ans oscillent autour de 4,04%, tandis que les taux variables se situent près de 3,35%. La Banque du Canada a établi son taux directeur à 2,25%, ce qui influence directement vos options de financement.

Voici ce à quoi vous devez penser:

  • Calculez votre mise de fonds, idéalement 20% du prix d’achat pour éviter l’assurance hypothèque
  • Prévoyez les frais additionnels: inspection, évaluation, frais notariaux (généralement entre 1 500$ et 3 000$)
  • Comparez les taux entre différents prêteurs, les différences peuvent vous épargner des milliers de dollars
  • Considérez si un taux fixe ou variable convient mieux à votre situation financière
  • Consultez votre courtier hypothécaire pour les taux actuels et les meilleurs produits disponibles

Erreur commune: beaucoup d’acheteurs ne tiennent pas compte de tous les frais accessoires. Votre budget total ne doit pas être seulement le prix de la maison, mais aussi l’inspection, les taxes de transfert, et les frais légaux.

Étape 2: La recherche et la sélection des propriétés

Avec votre pré-approbation en main, vous pouvez maintenant explorer le marché en confiance. Le printemps 2026 offre une augmentation notable d’inscriptions résidentielles, donnant aux acheteurs plus de choix que lors des mois hivernaux. Définissez vos critères prioritaires: localisation, nombre de chambres, style de propriété, et proximité des services.

Conseil pratique: visitez les propriétés à différentes heures de la journée. Une visite le soir ou sous la pluie peut révéler des détails imperceptibles à la lumière du jour. Prenez des photos et des notes, car après plusieurs visites, les détails se confondent.

Étape 3: Les visites et l’évaluation des propriétés

Pendant vos visites, portez attention à l’état général de la structure, à la plomberie, à l’électricité, et aux éléments majeurs comme la toiture et le système de chauffage. Vérifiez les dégâts d’eau potentiels, particulièrement au sous-sol et aux plafonds. N’hésitez pas à poser des questions au vendeur sur les réparations antérieures et l’historique de la propriété.

Points clés à vérifier:

  • État de la toiture et des gouttières
  • Présence d’humidité ou de moisissure au sous-sol
  • Fenêtres et portes, étanchéité générale
  • Appareils électroménagers inclus et leur âge
  • Présence d’une piscine ou spa, nécessitant un entretien régulier

Étape 4: Faire une offre d’achat

Une fois que vous avez trouvé la propriété idéale, arrive le moment de faire une offre d’achat. Cette offre inclut le prix proposé, la date de prise de possession, et les conditions. Au printemps 2026, le marché montréalais demeure compétitif dans plusieurs secteurs, donc votre offre doit être réfléchie et stratégique.

Éléments importants de votre offre:

  • Prix offert, basé sur les comparables récents du secteur
  • Conditions de financement précises avec votre taux approuvé
  • Délai d’inspection acceptable, généralement 10 jours
  • Date de prise de possession réaliste
  • Conditions relatives aux appareils électroménagers inclus ou exclus

Conseil: une offre sans condition de financement ou d’inspection est plus attrayante pour le vendeur, mais elle comporte des risques majeurs. Assurez-vous toujours d’inclure ces protections essentielles.

Étape 5: L’inspection professionnelle

Si votre offre est acceptée, vous devez faire effectuer une inspection professionnelle de la propriété. Un inspecteur qualifié examinera tous les systèmes majeurs et identifiera tout problème potentiel. C’est votre dernière opportunité d’identifier des défauts avant l’achat final.

Conseil important: assistez à l’inspection si possible. Cela vous permet de comprendre les préoccupations de l’inspecteur et de poser des questions directes. Si l’inspection révèle des problèmes significatifs, vous pouvez renégocier le prix ou exiger des réparations avant la signature.

Étape 6: Le financement final et la signature notariale

Avec l’inspection complétée, vous pouvez finaliser votre financement hypothécaire. Votre prêteur effectuera une évaluation formelle de la propriété et finalisera tous les documents. À cette étape, comparez une dernière fois les taux disponibles, car même une différence de 0,25% sur une hypothèque de 500 000 dollars représente plusieurs milliers d’économies annuelles.

Finalement, vous vous présenterez chez le notaire pour la signature de l’acte de vente. Le notaire prépare tous les documents légaux, effectue la recherche de titre, et assure que toutes les obligations sont satisfaites. Il vérifie également que les taxes municipales et scolaires sont à jour, et que la propriété ne possède aucune hypothèque prioritaire non divulguée.

Conseils finaux pour une transition réussie

Félicitations, vous êtes maintenant propriétaire! Avant de prendre possession, planifiez votre déménagement, organisez l’assurance habitation, et prévoyez les changements d’adresse nécessaires. Prenez également le temps de visiter votre propriété une dernière fois avant la signature pour vous assurer que tout est conforme à l’offre initiale.

Le marché immobilier du printemps 2026 offre d’excellentes opportunités pour les acheteurs avisés. Avec une pré-approbation en main, une inspection professionnelle, et une stratégie de financement intelligente, vous pouvez naviguer ce processus complexe avec confiance.

Besoin d’aide pour votre projet immobilier?

Après 25 ans d’expérience et plus de 2000 transactions réussies, je suis ici pour vous guider à chaque étape de votre achat immobilier. Que vous soyez acheteur pour la première fois ou investisseur chevronné, mon expertise du marché montréalais chez RE/MAX du Cartier peut faire une véritable différence dans votre projet.

Contactez-moi dès aujourd’hui pour discuter de votre situation: charles@charlesperreault.com

Vous pouvez également me rejoindre rapidement sur linktr.ee/caperreault pour accéder à tous mes services et ressources.

Prêt hypothécaire à taux fixe ou variable ?

On observe des taux hypothécaires variables très concurrentiels ce printemps, et les taux fixes demeurent à un faible niveau historique. Qu’est-ce qui est le plus avantageux dans l’environnement incertain d’aujourd’hui ?

D’abord, rappelons-nous les différences. Avec un prêt hypothécaire à taux fixe, vous savez exactement quel sera votre taux et le montant de vos versements chaque mois pendant toute la durée de votre prêt, ce qui vous procure stabilité et tranquillité d’esprit. Comme les prêts hypothécaires à taux fixe ne sont pas touchés par la fluctuation des taux d’intérêt, vous pouvez contracter un prêt et ne plus y penser. C’est habituellement ce que préfèrent les emprunteurs qui ont un budget limité, les accédants à la propriété et ceux qui sont propriétaires depuis peu de temps.

Les taux hypothécaires variables fluctuent en fonction du taux préférentiel du prêteur, lequel suit le taux de financement à un jour de la Banque du Canada, et correspond au « taux préférentiel moins x pour cent ». Si la Banque du Canada augmente ou réduit son taux, votre versement hypothécaire reflétera probablement cette modification. Comme il peut être difficile de prédire les hausses et les baisses de taux à venir, le prêt hypothécaire à taux variable convient davantage aux gens qui ont un budget souple et peuvent tolérer un risque légèrement plus élevé.

Présentement, les taux variables offerts sont très alléchants, ce qui crée une demande parmi les plus fortes jamais enregistrées. Le taux n’est toutefois pas le seul élément dont il faut tenir compte. Si votre situation change et que vous devez rompre votre convention hypothécaire — environ 2 personnes sur 3 qui ont un prêt hypothécaire à taux fixe finissent par le faire —, l’indemnité de remboursement anticipé applicable à un prêt hypothécaire à taux variable est grandement inférieure à celle qui est exigée pour un prêt hypothécaire à taux fixe, ce que vous apprécierez. Il est important de penser aux nombreux scénarios qui pourraient se produire pendant la durée de votre prêt hypothécaire.

La plupart des prêts hypothécaires à taux variable permettent de « verrouiller » le taux sans pénalité pour profiter d’un taux fixe lorsqu’une occasion se présente. Vous pouvez aussi effectuer des versements correspondant au montant que vous paieriez si vous aviez choisi un taux fixe supérieur, ce qui aidera à accélérer le remboursement de votre prêt hypothécaire et créera un coussin financier en cas de hausse des taux plus tard.

Avec la menace d’inflation qui plane, la Banque du Canada pourrait augmenter le taux de financement à un jour plus tôt que prévu, ce qui aura un effet sur les prêts hypothécaires à taux variable. Bien que la plupart des économistes conviennent que personne ne peut prédire la trajectoire de l’inflation après le redémarrage de l’économie, cette préoccupation demeure.

Ce qu’il faut retenir, c’est que vous devriez toujours obtenir des conseils ; le meilleur choix dépend de votre situation. Si vous songez à acheter, à renouveler ou à refinancer pour profiter des faibles taux actuels ou consolider vos dettes, communiquez avec moi pour discuter de votre situation et déterminer l’option qui vous convient le mieux.

Nouveau test de tension maintenant applicable à tous les prêts hypothécaires

Le ministère des Finances a annoncé que les prêts hypothécaires assurés seront soumis au même test de tension que le test mis en vigueur récemment par le BSIF pour les prêts hypothécaires non assurés. Dans les deux cas, le test utilisera le taux hypothécaire contractuel de l’emprunteur plus 2 % ou 5,25 %, selon le taux le plus élevé, ce qui représente une hausse par rapport au taux actuel de 4,79 % et qui rendra l’admissibilité un peu plus difficile pour certaines personnes.

Source:
Chantal Presseau, PHC, chef d’équipe
Courtier hypothécaire, Intelligence Hypothèque
514.867.0047

VENDU ! Grande maison à Pierrefonds

VENDU !

Grande maison à Pierrefonds

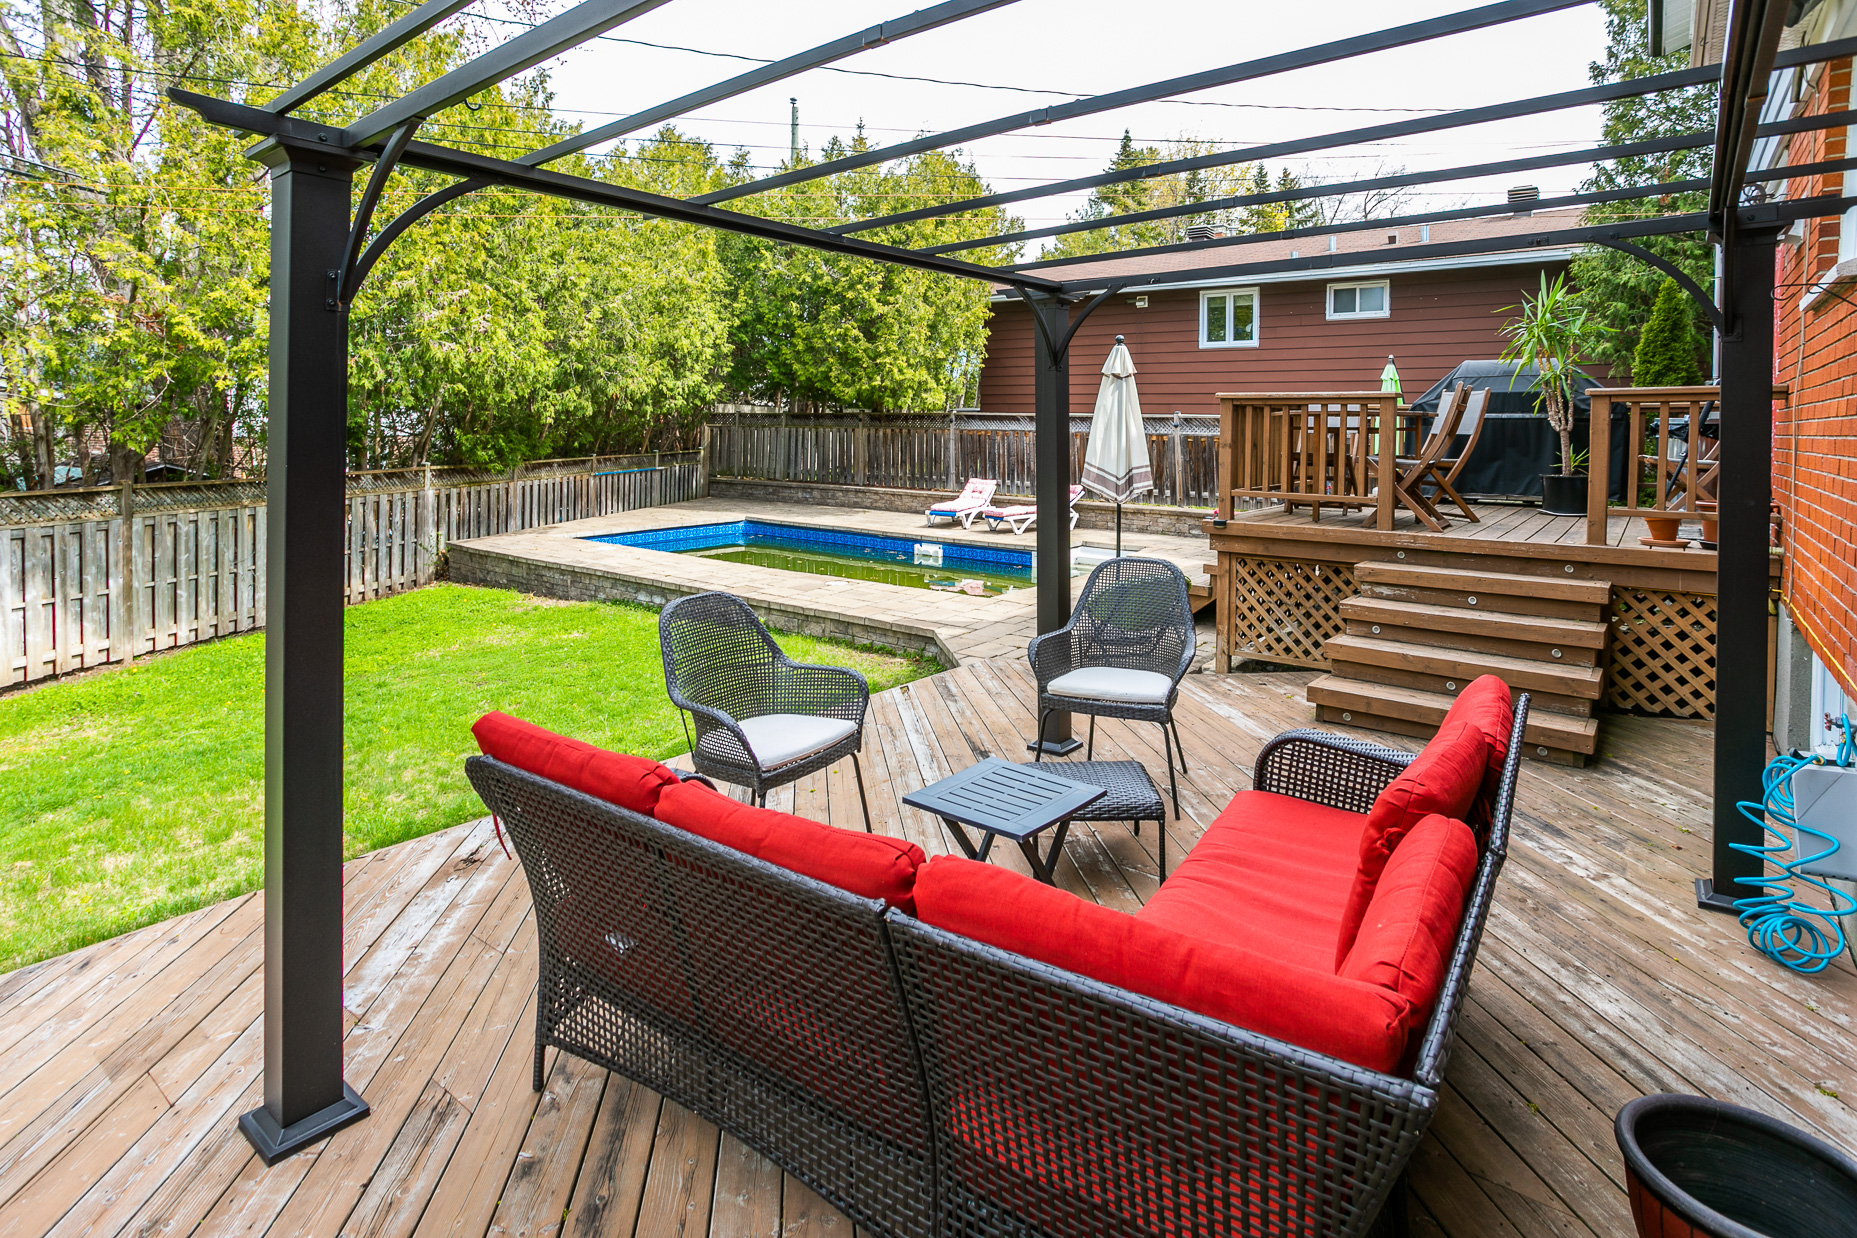
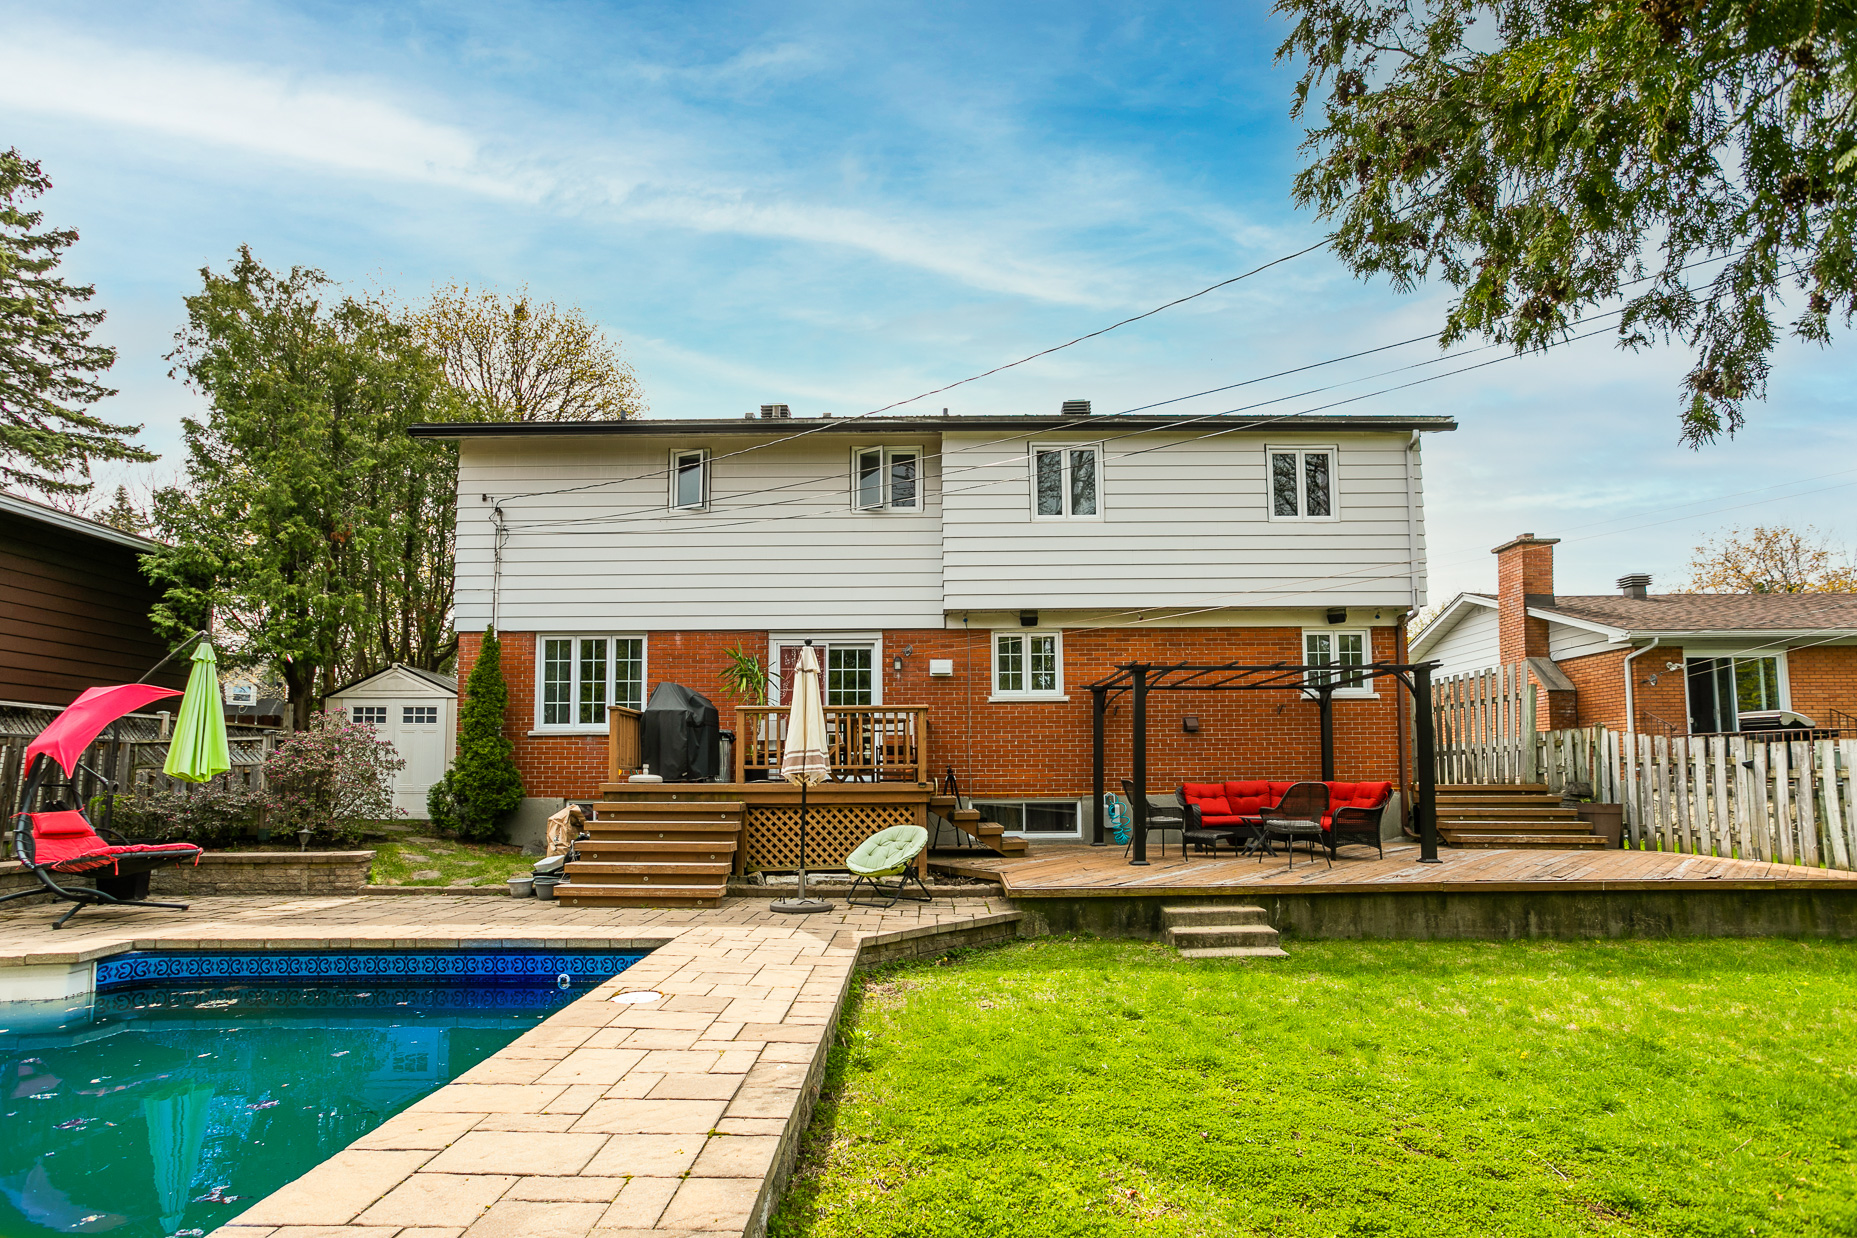
Charmante maison bien entretenue au fil des années. Cette propriété rencontrera toutes vos attentes avec ses 5 chambres à coucher, 2 salles de bains, 2 salles d’eau, très grande salle familiale et garage. Profitez de l’été depuis le magnifique jardin avec patio et piscine creusée. Située sur une belle rue paisible et tranquille dans un cul-de-sac.

Lire la suite »

VENDU! Grand condo dans le Mile-End

VENDU !

Grand condo dans le Mile-End

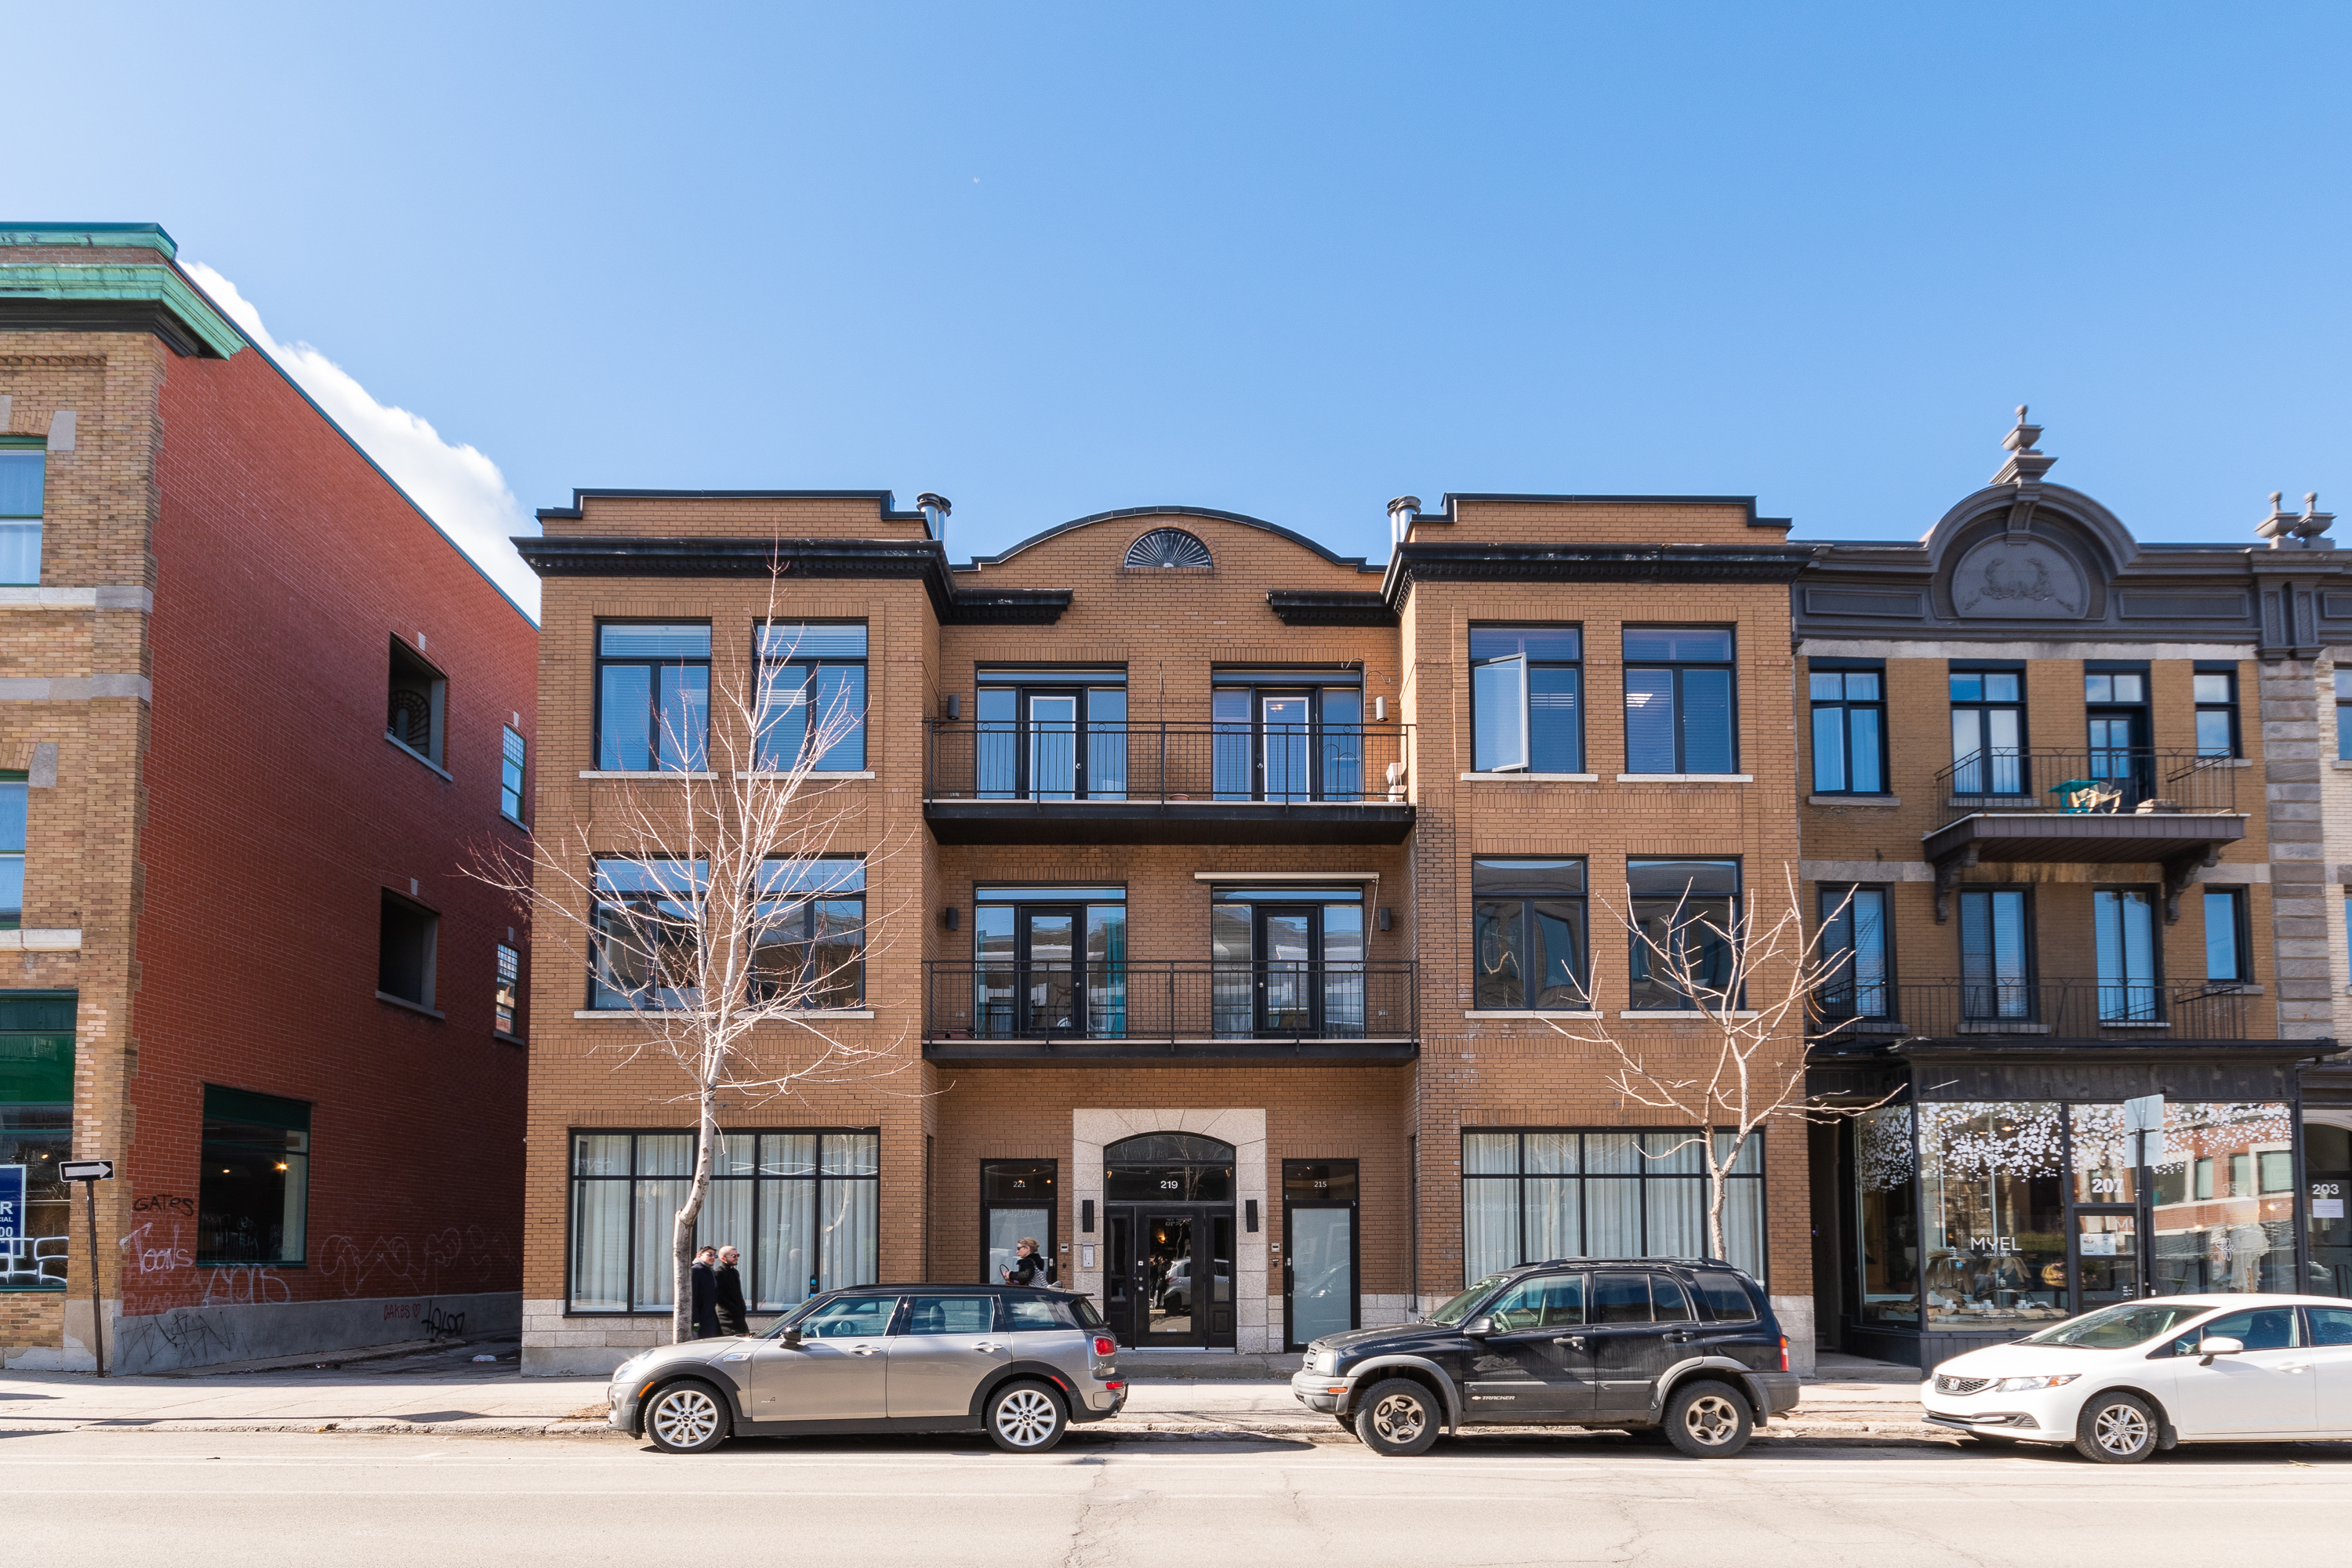
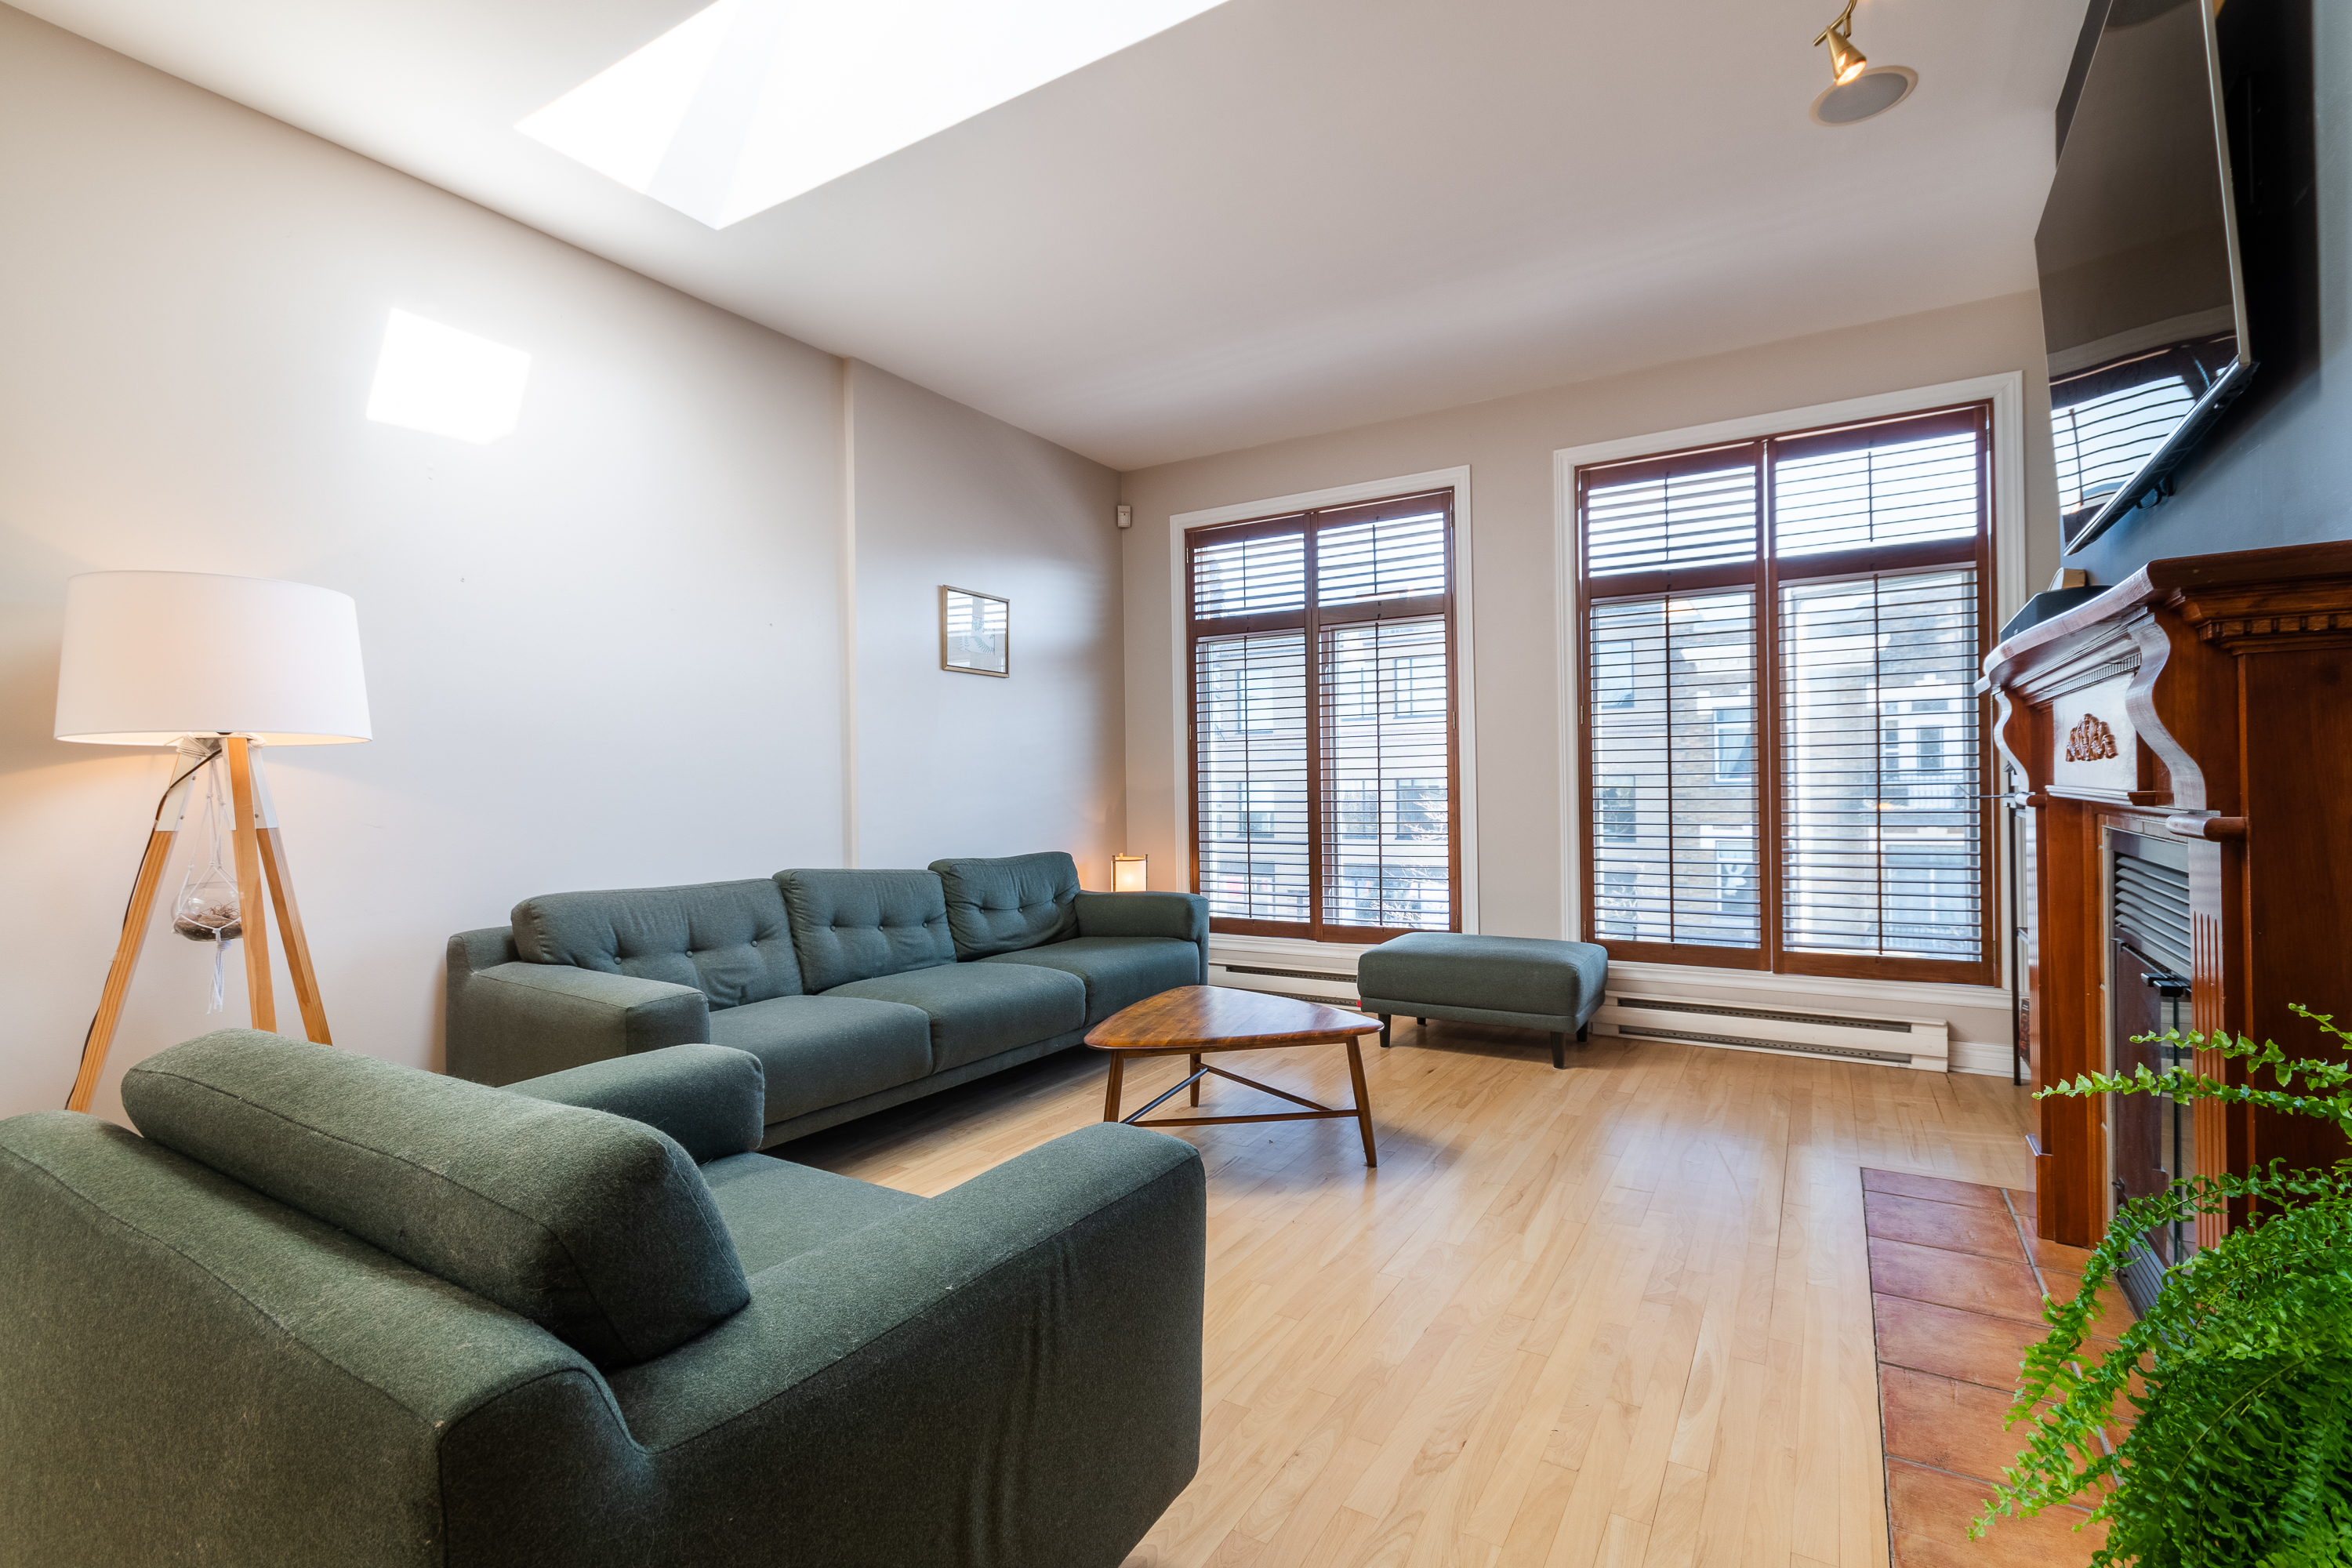
Superbe condo de 3 chambres à coucher situé sur la rue Laurier au coeur du Mile-End. Très spacieux avec 1290pc et lumineux toute la journée grâce à ses puits de lumière, vous apprécierez son balcon ensoleillé. Place de stationnement à l’arrière et deux espaces de rangement. Vivez sur l’une des rues les plus animées du Plateau. À ne pas manquer !

Lire la suite »

VENDU ! Superbe condo dans Ville-Marie

VENDU!

Superbe condo dans Ville-Marie

Libre immédiatement! Beau condo avec une vrai chambre fermée, un charmant balcon avec une vue dégagée et des plafonds de plus de 9p en béton. Situé au Centre-ville à la limite de Griffintown, dans un immeuble offrant: piscine sur le toit, spa, gym, lounge et bien plus. Avec garage intérieur, ce condo aura tout ce dont vous aurez besoin ! À visiter

Lire la suite »